 Павел Авдонькин
Содержание
- Коротко
- Почему не получается откладывать, даже когда доход есть
- Что такое финансовая подушка и чем она отличается от накоплений
- Деньги начинаются не с дохода, а с порядка
- Сколько денег должно быть в финансовой подушке
- С чего начать, если откладывать не получается
- Копить подушку или сначала гасить долги
- Что делать, если близкие не поддерживают
- Когда можно тратить подушку и как её восстановить
- Возвращение к кухонному столу
- Вопросы и ответы
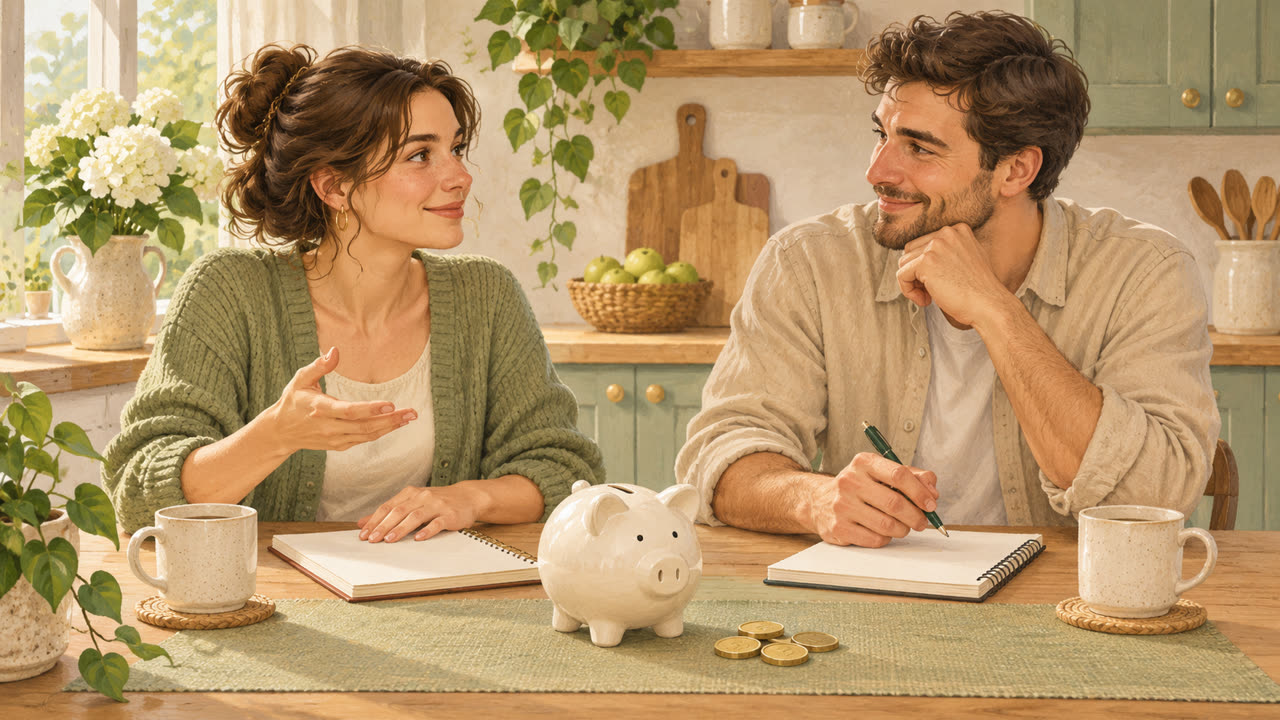
Двадцать девятое число. Марина сидит за кухонным столом, перед ней чай, который она заварила час назад и забыла, — на поверхности уже плёнка. В телефоне открыто приложение банка. Цифра на счёте почти та же, что была в конце прошлого месяца и позапрошлого. Почти ноль.
Выше, в заметках, лежит её собственная запись от первого числа: «отложить». Напротив — пусто. В третий раз за год она набирает в поиске одно и то же: финансовая подушка, как начать. Читает, кивает, закрывает вкладку. Все советы начинаются со слова «откладывайте», а откладывать, как ей кажется, не из чего.
Марине тридцать девять, она бухгалтер. Чужие деньги считает двенадцать лет и в отчётах не ошибается. Свои — утекают так, что к концу месяца она не может вспомнить куда.
 Наталья АвдонькинаЧерез что к вам приходят деньги499 ₽Смотреть →
 Павел АвдонькинДеньги без долгов997 ₽Смотреть →
 Бесплатно · сразу на сайтеВаша натальная картаБесплатноСмотреть →
 Лично · Павел АвдонькинЛичная встреча с ПавломЛичноСмотреть →Все программы →
Марина — героиня собирательная. В ней узнают себя многие, кто считает себя взрослым и ответственным человеком и при этом третий год живёт от зарплаты до зарплаты.
Коротко
Финансовая подушка — это деньги, которые лежат отдельно от повседневных и покрывают ваши обязательные траты, если доход вдруг прекратится. Начинать стоит не с суммы, которую вы «должны» отложить, а с двух действий: посчитать, сколько стоит ваш месяц без лишнего, и перевести первую, пусть совсем небольшую, сумму на отдельный счёт в день зарплаты — не из остатка. Привычный ориентир по размеру — три–шесть месяцев обязательных трат, и собирается такая сумма месяцами, это нормальный срок. Если откладывать не получается, дело почти никогда не в силе воли: деньги просто уходят раньше, чем до них доходит очередь.
Почему не получается откладывать, даже когда доход есть
Марина пробовала. Это важно сказать сразу, потому что человек, у которого не выходит копить, обычно думает про себя самое плохое: безвольная, неорганизованная, не умеет жить.
Сначала были конверты. Она завела три бумажных конверта и подписала их фломастером. Через две недели из одного пришлось взять «на один раз», потом из другого — тоже на один раз. К концу месяца конверты лежали в ящике пустые и смотрели на неё укоризненно.
Потом была таблица. Красивая, с формулами, Марина делала такие на работе и гордилась ими. Она честно заполняла её одиннадцать дней. На двенадцатый забыла внести чек из магазина, на тринадцатый — два чека, на пятнадцатый перестала открывать файл совсем.
Потом было приложение для учёта трат, которое каждый вечер присылало уведомление. Оно показывало, сколько ушло на еду, и Марина каждый раз удивлялась цифре. Удивлялась — и всё. Приложение знало, куда делись деньги, но не знало, как сделать, чтобы они не делись.
Почему «откладывать с остатка» не работает
Общее у всех её попыток было одно: Марина собиралась отложить то, что останется. И честно собиралась. Просто остаток — величина, которой распоряжается не она, а месяц: ремонт стиральной машины, зимняя куртка сыну, день рождения у свекрови, страховка, которую она каждый год почему-то забывает.
Остаток — это то, что уцелело после всех остальных. У него нет защитника. Любая срочная трата по умолчанию сильнее, чем абстрактное «на всякий случай», потому что срочная трата стоит перед вами и требует ответа сегодня, а подушка — это кто-то невидимый, кто, может быть, придёт когда-нибудь.
Пока деньги на вашу безопасность стоят в очереди последними, они не будут отложены никогда. Не потому, что вы плохо стараетесь. Потому что очередь устроена так.
Почему срыв происходит на слишком большой цели
Второе, что подводило Марину: она каждый раз замахивалась на красивую сумму. Прочитала, что подушка — это полгода расходов, посчитала, ужаснулась и решила откладывать сразу помногу, чтобы быстрее.
Первый месяц держалась. Второй — держалась, отказавшись почти от всего, что делало будни выносимыми. На третий сорвалась и потратила отложенное за один выходной, со странным чувством мести самой себе. Знакомо всем, кто когда-нибудь сидел на жёсткой диете: чем сильнее сжимаешь, тем злее отдача.
Что такое финансовая подушка и чем она отличается от накоплений
Финансовая подушка — это деньги, отложенные на случай, когда доход прекращается или резко падает: потеря работы, вынужденная пауза, сорвавшийся контракт, поломка, без которой нельзя жить дальше.
Накопления — другое. Это деньги на отпуск, на машину, на ремонт, на обучение. У них есть желанная цель и дата. Подушка — без цели и без даты, и в этом её смысл: она нужна ровно тогда, когда вы ничего не планировали.
Разница не бухгалтерская, а внутренняя. Накопления вы тратите с удовольствием. Подушку — с облегчением. Она нужна не для того, чтобы что-то купить, а для того, чтобы у вас было время: найти работу не за три дня, не хвататься за первое попавшееся предложение, не брать деньги в долг на невыгодных условиях, не соглашаться на то, на что в спокойном состоянии вы бы не согласились.
Я называю это запасом хода. Человек без подушки всегда едет на лампочке — вроде бы движется, но любой поворот не туда означает, что он встанет. Человек с подушкой едет так же, но у него есть несколько десятков километров на ошибку. Он не быстрее. Он спокойнее, и из спокойствия принимает другие решения.
Деньги начинаются не с дохода, а с порядка
Вот что в этой истории стоит увидеть. Марина — бухгалтер. Она умеет считать лучше большинства людей. Но свои деньги она двенадцать лет вела без правил, на честном слове и хорошем намерении.
В деревнях когда-то не спорили, нужен ли погреб. Погреб был у всех — у тех, кто жил бедно, и у тех, кто жил хорошо. Не потому что ждали голода, а потому что зима приходит каждый год, и это знали, не обсуждая. Банки с огурцами, мешок картошки, несколько банок варенья: это не был страх, это был уклад. Человек просто не считал себя готовым к зиме, пока не спустился в погреб и не поглядел на полки.
Подушка — тот же погреб. Она не про тревогу и не про недоверие к жизни. Она про взрослую привычку: сначала положить на полку, потом есть.
Когда ко мне приходят с вопросом про деньги, разговор почти никогда не начинается с дохода. Доход можно поднять, и часто его поднимают — а потом обнаруживают, что к концу месяца на счёте снова ноль, только теперь ноль с более дорогими привычками. Растёт заработок, и вместе с ним незаметно растёт то, что человек считает необходимым: другая еда, другие поездки, другие подарки. Возвращается ровно то же ощущение нехватки, с которым он жил раньше.
Деньги задерживаются там, где принято решение: часть из них — не ваша для траты. Не «если получится», а по умолчанию, как коммунальный платёж, который вы же не обсуждаете каждый месяц. Об этом у нас есть отдельный разговор — Почему деньги не задерживаются: психология денег, — и Марина, кстати, читала похожее раньше, но тогда прочла как про кого-то другого.
Сколько денег должно быть в финансовой подушке
Привычный ориентир — три–шесть месяцев ваших обязательных трат. Не доходов, а именно трат, и именно обязательных: тех, которые останутся, даже если вы перестанете покупать всё необязательное.
Если доход нестабильный — частная практика, проектная работа, сезонность, — запас обычно держат больше. Если за вами стоит семья, где зарабатываете только вы, тоже больше. Если вы живёте один, расходы невелики и работу в вашей профессии находят быстро — можно меньше. Цифра не спускается сверху, вы выбираете её сами, глядя на свою жизнь.
Как посчитать обязательные траты
Марина села считать в воскресенье утром, пока дома было тихо. Выписала то, что платит каждый месяц, что бы ни случилось:
- жильё: аренда или ипотека, коммунальные платежи;
- еда — простая, домашняя, без ресторанов и доставки;
- транспорт: проезд или бензин, без такси по настроению;
- связь и интернет;
- обязательные платежи по кредитам и рассрочкам;
- расходы на детей, от которых нельзя отказаться: школа, кружок, которым сын живёт.
Получившаяся сумма её неприятно удивила — она оказалась меньше, чем Марина обычно тратит, и это было первое открытие вечера. Между «сколько мне нужно» и «сколько я трачу» лежала целая зона, о которой она никогда не думала отдельно.
Это и есть стоимость вашего месяца. Умножьте её на три — получите первую ступень подушки. На шесть — полную. Дальше в таблице у Марины появилась вторая цифра: сколько она реально может отправлять на отдельный счёт каждый месяц, не превращая жизнь в аскезу. Разделите первое на второе — и увидите срок. Он, скорее всего, окажется длинным. Это не повод отказаться, это повод начать сегодня, а не в следующем году.
Если вы хотите привести в порядок не только резерв, но и весь месяц, посмотрите подробный разбор — Как составить бюджет на месяц: план на каждый рубль.
С чего начать, если откладывать не получается
Теперь то, что делала Марина дальше. Не советы из списка, а то, что человек делает руками, и то, где он спотыкается.
Первое: платить себе в день зарплаты
В пятое число, когда пришли деньги, она перевела сумму на отдельный счёт. Сразу, до всего остального, до продуктов и до «надо бы заплатить». Сумма была маленькой — настолько, что ей было почти стыдно. Такую она могла потратить в обычный четверг и не заметить.
И вот здесь произошло главное, ради чего всё затевалось. Месяц прошёл так же, как всегда. Марина не почувствовала разницы ни в одном дне. А на счёте впервые за три года что-то лежало.
Маленькая сумма нужна не ради суммы. Она нужна ради доказательства: оказывается, можно. Человек, который три года подряд считал себя неспособным копить, получил другое свидетельство о себе — и с ним уже можно жить дальше.
Второе: убрать деньги с глаз
Счёт Марина открыла отдельный, без привязанной карты, с переводом в два действия. Не ради безопасности от воров — ради безопасности от себя самой в пятницу вечером.
Деньги, которые видны в приложении рядом с повседневными, психологически остаются частью «моего кошелька». Их тратят, не заметив. Деньги, до которых нужно дойти специально, тратят реже — не потому, что нельзя, а потому, что между порывом и действием появляется пауза. В паузе человек обычно успевает передумать.
Хорошо, когда перевод настроен автоматически, на следующий день после зарплаты. Тогда решение принимается один раз, а не двенадцать раз в год на свежую голову.
Третье: заранее решить, что считается «настоящим случаем»
Через месяц сломалась стиральная машина. Марина взяла отложенное, купила новую и весь вечер чувствовала себя так, будто всё рухнуло. Три года ничего не получалось, а тут получилось — и сразу закончилось.
На самом деле не рухнуло ничего. Подушка сработала ровно так, как должна: Марина не брала в долг, не оформляла рассрочку, не занимала у сестры с неловким разговором. Деньги для того и лежали.
Ошибкой было бы другое — не восстановить их. Марина вернулась к тому же порядку с ближайшей зарплаты, и это, пожалуй, самый недооценённый шаг во всей истории: продолжить после того, как запас ушёл. Подушка не одноразовая. Она похожа на тот же погреб, который каждую осень наполняют снова.
Чтобы не путаться потом, стоит заранее, на холодную голову, написать себе два-три случая, когда эти деньги берут. Потеря дохода. Поломка того, без чего нельзя жить дальше. Срочная поездка, которую нельзя не совершить. Всё остальное — не «настоящий случай», каким бы убедительным оно ни казалось в моменте.
Четвёртое: где хранить финансовую подушку
Главное требование одно: деньги должны быть доступны быстро и не терять в сумме, когда вы их забираете.
Поэтому подушку не держат там, где деньги вынимаются с потерей или не вынимаются сразу: в длинных вкладах с жёсткими условиями досрочного снятия, в акциях и других колеблющихся инструментах, в займах знакомым, в квартире родителей «пусть полежит». Инвестиции — хорошее дело, но это следующий этаж, и подниматься на него разумно тогда, когда первый уже построен.
Дома всю сумму тоже обычно не хранят: наличные теряются, обесцениваются и слишком легко тратятся.
Копить подушку или сначала гасить долги
Самый частый вопрос у тех, кто уже на полпути. Если есть кредиты и рассрочки, кажется логичным сначала закрыть всё, а потом копить.
Логика спорит сама с собой. Платить по долгу и одновременно копить — значит двигаться медленнее в обе стороны. Но человек без запаса, у которого сломался холодильник, берёт новый долг. И остаётся там же, откуда начинал, только глубже.
Разумный средний путь: сначала собрать небольшой запас — на один месяц обязательных трат, не больше. Это тот объём, который спасает от новых долгов из-за бытовых неожиданностей. Дальше основную силу направить на погашение, а подушку пополнять по чуть-чуть, не останавливая совсем. Когда долги закрыты, вернуться к ней и достроить до трёх–шести месяцев.
Если долгов много и они путаются между собой, у нас есть пошаговый разбор — Как избавиться от долгов: метод снежного кома и план по шагам; про порядок погашения там подробнее, чем здесь. А если хочется разобраться с кредитной нагрузкой основательно, есть наш курс «Деньги без долгов» — про план, резерв и жизнь, в которой не нужно занимать.
Что делать, если близкие не поддерживают
Отдельная трудность, о которой редко пишут. Марина сказала дома, что теперь откладывает, и услышала в ответ: «На что копить-то, живём один раз».
Это не злой умысел. Для человека рядом ваша новая привычка часто звучит как упрёк: раз ты собираешь на чёрный день, значит, ты не веришь, что мы справимся. Или как угроза привычному укладу, где деньги тратились легко и это было общей радостью.
Спорить бесполезно, доказывать — тем более. Марина просто перестала обсуждать и продолжила делать. Через несколько месяцев, когда сломалась машина и в доме не было ни паники, ни разговора «где взять», вопрос снялся сам. Привычка объясняет себя делами быстрее, чем вы объясните её словами.
Если же за нежеланием копить стоит не бытовой спор, а что-то более глубокое — ощущение, что вам не положено иметь свои деньги, вина за каждую сумму, отложенную на себя, — это разговор про самоценность, а не про финансы. Он часто и приводит людей к курсу «Моя ценность», потому что цифры на счёте почти всегда упираются в вопрос, сколько вы себе разрешаете.
Когда можно тратить подушку и как её восстановить
Коротко: когда исчез доход или случилось то, что нельзя отложить. Не когда появилась возможность выгодно купить, не когда горит распродажа, не когда очень хочется в отпуск, который вы заслужили. Для этого есть накопления — отдельные, со своей целью.
После траты подушку возвращают тем же способом, которым собирали: переводом в день зарплаты, без упрёков себе и без попытки наверстать всё за месяц. Хорошо раз в полгода пересматривать сумму: если выросли траты, вырос и запас.
И ещё одно, что замечают почти все, кто прошёл этот путь. Подушка меняет не счёт, а разговор с собой. С запасом на месяцы вперёд человек иначе садится обсуждать условия работы, иначе отвечает на хамство, иначе уходит оттуда, откуда давно хотел уйти. Не потому, что у него появились деньги. Потому что у него появилось время на решение.
Возвращение к кухонному столу
Двадцать девятое число, другой год. Марина снова сидит за кухонным столом с чаем — на этот раз она его выпивает горячим, потому что никуда не спешит.
На счёте не полгода жизни. Пока два месяца, и то не полных. Иногда она берёт оттуда и потом возвращает, иногда пропускает месяц и злится на себя. Но заметка в телефоне от первого числа больше не пустая, и в этом вся разница.
Она по-прежнему бухгалтер и по-прежнему не любит слово «накопления». Просто теперь у неё есть погреб, и она знает, что в нём стоит.
Если вы сейчас в той же точке, с которой начиналась эта история, начните не с суммы. Начните с одного воскресного часа, листа бумаги и вопроса: сколько стоит мой месяц? Остальное вырастает отсюда. А если захочется идти дальше и разбираться с деньгами спокойно и по порядку, посмотрите наши программы — там есть и короткие курсы, и большие.
Вопросы и ответы
С какой суммы начинать финансовую подушку?
С той, которую вы не почувствуете. Смысл первого перевода не в деньгах, а в том, чтобы привычка состоялась и месяц прошёл без ущерба. Когда станет понятно, что жизнь не изменилась, сумму можно поднять. Начинать с большой доли дохода — самый частый способ сорваться на третий месяц.
Сколько месяцев расходов должно быть в подушке безопасности?
Привычный ориентир — три–шесть месяцев обязательных трат. Считают от обязательных расходов, а не от дохода, и не включают туда всё необязательное. При нестабильном доходе или когда вы единственный кормилец в семье, запас обычно делают больше; при маленьких расходах и быстро находимой работе — меньше.
Где лучше хранить финансовую подушку?
Там, откуда деньги можно забрать быстро и без потери суммы, и отдельно от карты, которой вы платите каждый день. Главные свойства — доступность и сохранность, а не доходность. Инвестиционные инструменты для подушки не подходят: они колеблются, и деньги могут понадобиться ровно в неудачный момент.
Что делать, если откладывать не получается совсем?
Перестать откладывать из остатка. Переводите небольшую сумму в день прихода денег, до всех остальных трат, на отдельный счёт — и только потом живите на оставшееся. Если и это не выходит, значит, обязательные траты сейчас равны доходу, и задача меняется: сначала посчитать месяц целиком и увидеть, где можно убавить или где недооценён ваш труд.
Можно ли копить подушку, если есть кредиты?
Да, и чаще всего это разумнее, чем ждать полного погашения. Сначала соберите небольшой запас — примерно на месяц обязательных трат, — чтобы бытовые неожиданности не создавали новых долгов. Потом основное направьте на погашение, а подушку пополняйте понемногу.
Чем финансовая подушка отличается от накоплений на отпуск?
У накоплений есть цель и срок, у подушки их нет. Подушка — это деньги на время без дохода, и они всегда лежат отдельно. Если копить на отпуск и «на всякий случай» в одном месте, подушка уходит первой: у отпуска есть дата, а у чёрного дня её нет.